Domain handy-schnaeppchen.de kaufen?
Wir ziehen mit dem Projekt
handy-schnaeppchen.de um.
Sind Sie am Kauf der Domain
handy-schnaeppchen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain handy-schnaeppchen.de kaufen?
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
Ähnliche Suchbegriffe für Eigenrisiko
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
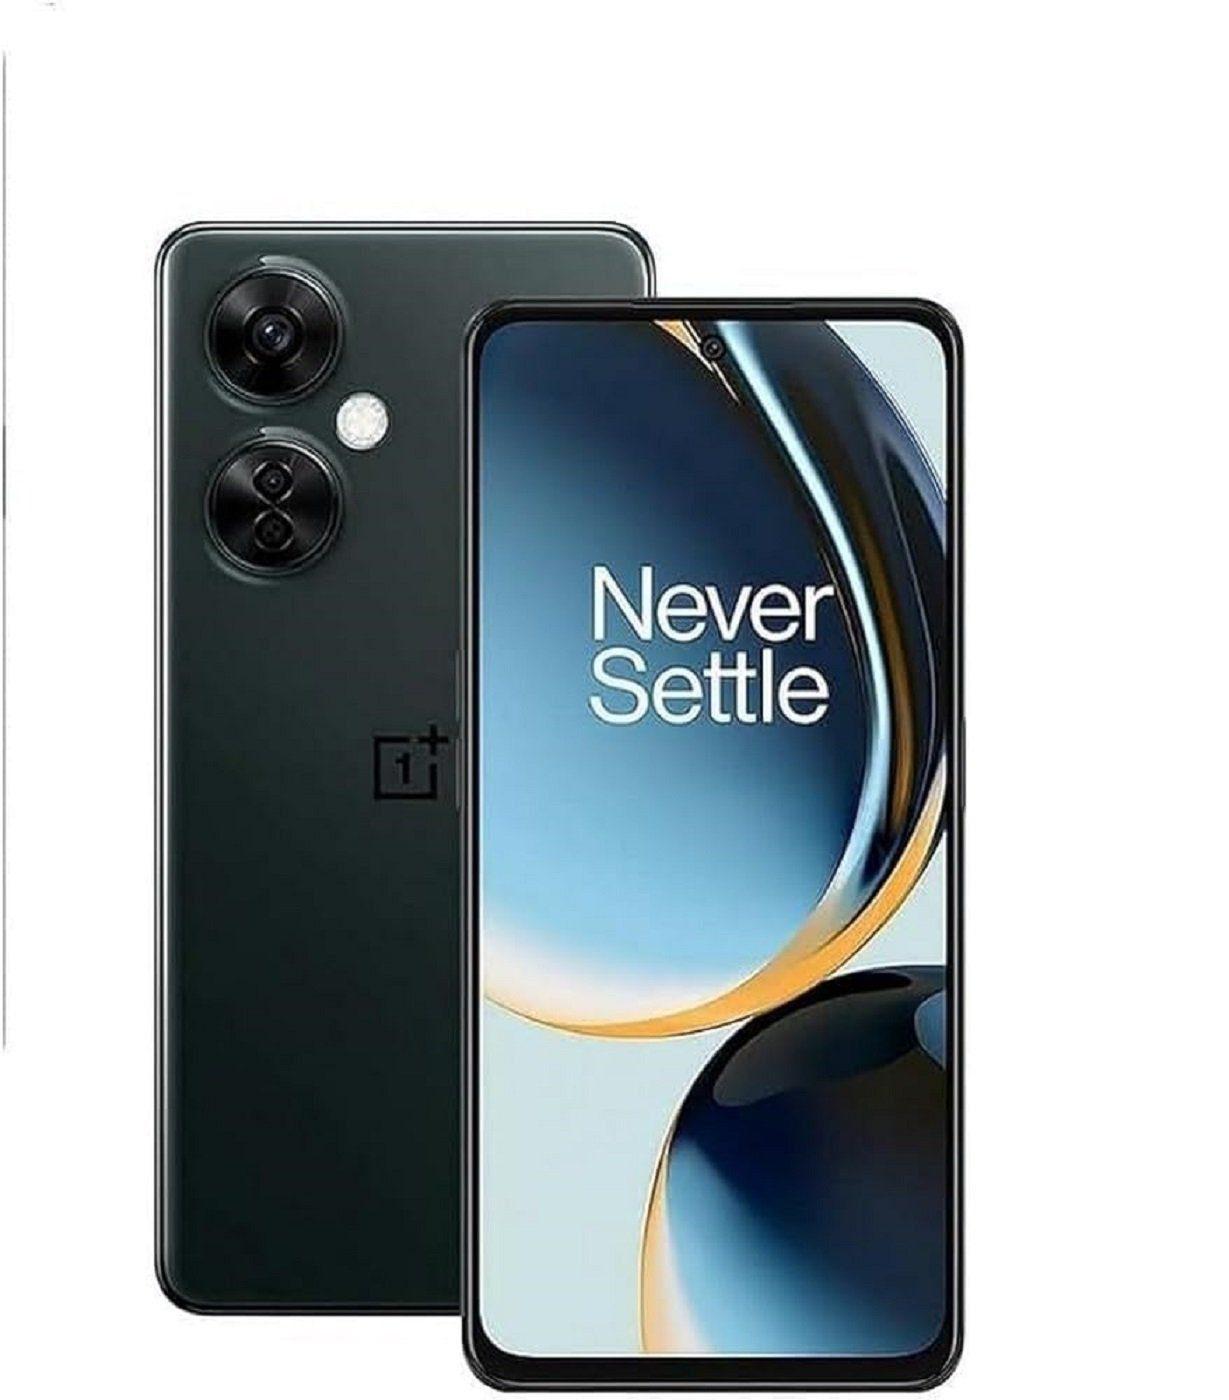
OnePlus Mobiltelefon, 8GB RAM, 128GB , SIM-freies Smartphone, Dreifach-Kamera Smartphone 16,80 cm/ 6.72 Zoll 128 GB Speicherplatz,Handy, SmartphoneHochauflösende 108-Megapixel-Hauptkamera - Das OnePlus Nord3 Lite überzeugt mit einer leistungsstarken 108-MP-Kamera mit 9-in-1-Pixel-Binning-Technologie. Dadurch entstehen detailreiche, farbenfrohe und helle Bilder, die sich perfekt für kreative Fotografie und Social Media eignen. Selbst bei schwachem Licht liefert die Kamera eine erstaunlich klare Bildqualität.Leistungsstarker Snapdragon 695 Prozessor mit 8GB RAM - Für flüssiges Multitasking, Gaming und anspruchsvolle Anwendungen sorgt der moderne Snapdragon 695-Chipsatz. Mit 8 GB Arbeitsspeicher (erweiterbar durch virtuellen RAM) können Nutzer schnell zwischen Apps wechseln und verzögerungsfrei arbeiten.67W SUPERVOOC Schnellladung mit 5.000 mAh Akku - Der große Akku in Kombination mit der Schnellladefunktion liefert bis zu einen ganzen Tag Akkulaufzeit in nur 30 Minuten Ladezeit. Zusätzlich sorgt die Battery Health Engine für eine längere Lebensdauer des Akkus.Großes 6,72 Zoll LCD-Display mit 120 Hz Bildwiederholrate - Das Smartph437,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
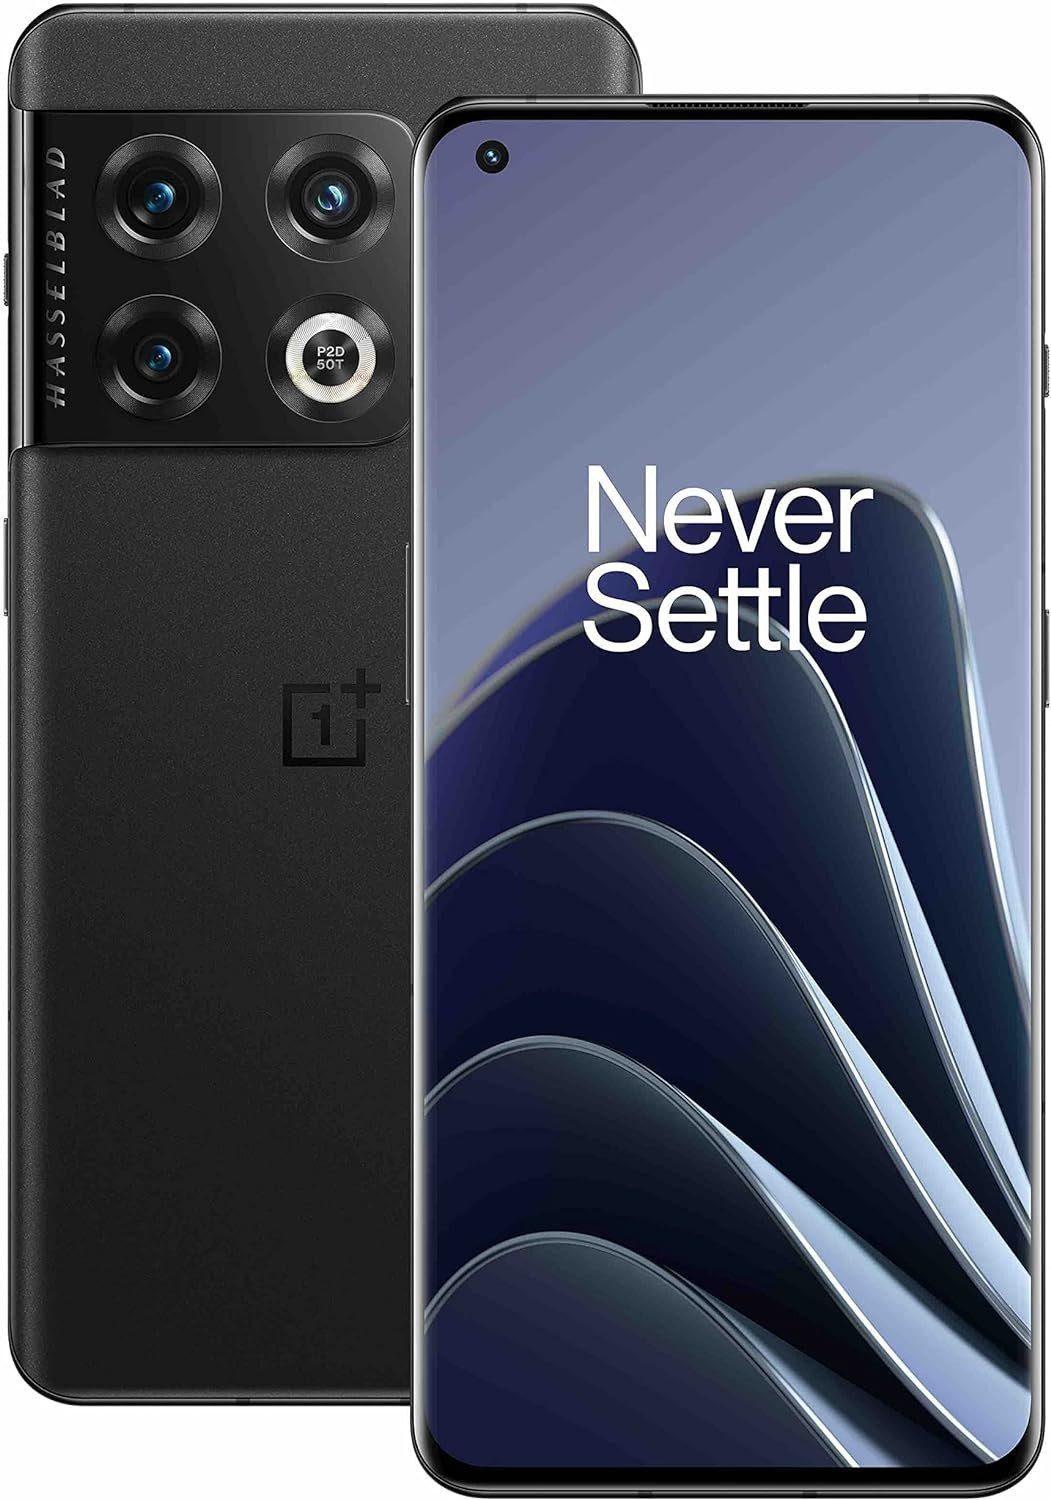
OnePlus Mobiltelefon, 8GB RAM, 128GB , SIM-freies Smartphone, Dreifach-Kamera Smartphone 17,00 cm/ 6.7 Zoll 128 GB Speicherplatz, Handy, SmartphoneLeistungsstarker Snapdragon 8+ Gen 1 Prozessor - Mit acht Kernen und einer Taktfrequenz von bis zu 3,2 GHz bietet das OnePlus 10T 5G eine extrem hohe Rechenleistung. Anwendungen, Spiele und Multitasking laufen reibungslos und ohne Verzögerungen, wodurch dieses Smartphone eine zukunftssichere Wahl ist.Schnelllade-Technologie mit 150W Ladeleistung - Der 4.800 mAh Akku kann innerhalb kürzester Zeit vollständig geladen werden. Schon wenige Minuten am Ladegerät reichen aus, um das Gerät stundenlang zu nutzen.Brillantes 6,7 Zoll Fluid AMOLED Display mit 120Hz - Mit einer Auflösung von 2412 × 1080 Pixeln und einer Bildwiederholrate von 120Hz bietet das Display gestochen scharfe Inhalte, lebendige Farben und eine flüssige Darstellung, die ideal für Filme, Spiele und Arbeit ist.Hochwertiges Dreifach-Kamera-System mit 50 MP Hauptsensor - Ausgestattet mit Ultraweitwinkel- und Makroobjektiv sowie optischer und elektronischer Bildstabilisierung entstehen klare, detailreiche Aufnahmen auch bei schle947,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
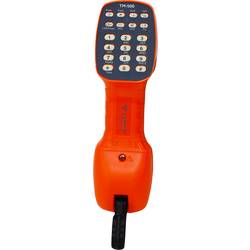
Test-Telefon 52062073 Tempo Communications TM-500i TelekommunikationErgonomisch geformtes Testtelefon für die Installation und Unterhaltung von Sprach-Service auf Analogleitungen. Das Gerät arbeitet ohne Batterie (Versorgung über die Telefonleitung) mit einem Hochimpedanz-Monitor, der Daten- und DSL-sicher ist. Polaritätstest, Schnellwahl und Impulswahl gehören zum Leistungsumfang. Durch den mitgelieferten Kopfhörer ist Freisprechen möglich. Das TM-500 bietet Sicherheit durch Überspannungs- und Überstromanzeige.186,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
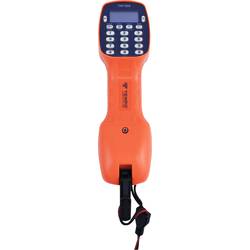
Test-Telefon 52063087 Tempo Communications TM-700i TelekommunikationDas TM-700 dient Technikern bei der Installation und Unterhaltung von analogen Leitungen für Sprachservice. Es ist DSL-kompatibel im Monitor- wie im Sprachbetrieb. Die LCD-Anzeige vereinfacht das Ablesen von Polarität, Spannung, Strom und Wählfrequenzen und zeigt letzte Rufnummern und die Nummern für die Schnellwahl an. Für einen sicheren Betrieb wird Überspannung und Überstrom angezeigt. Weitere Extras sind der Intercom-Modus (Gegensprechen), eingebauter Tongenerator für die Leitungsidentifizierung und DTMF-Detektion und Messung. Durch den mitgelieferten Kopfhörer ist Freisprechen möglich.293,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
OnePlus Mobiltelefon, 8GB RAM, 128GB , SIM-freies Smartphone, Dreifach-Kamera Smartphone 16,80 cm/ 6.72 Zoll 128 GB Speicherplatz,Handy, SmartphoneHochauflösende 108-Megapixel-Hauptkamera - Das OnePlus Nord3 Lite überzeugt mit einer leistungsstarken 108-MP-Kamera mit 9-in-1-Pixel-Binning-Technologie. Dadurch entstehen detailreiche, farbenfrohe und helle Bilder, die sich perfekt für kreative Fotografie und Social Media eignen. Selbst bei schwachem Licht liefert die Kamera eine erstaunlich klare Bildqualität.Leistungsstarker Snapdragon 695 Prozessor mit 8GB RAM - Für flüssiges Multitasking, Gaming und anspruchsvolle Anwendungen sorgt der moderne Snapdragon 695-Chipsatz. Mit 8 GB Arbeitsspeicher (erweiterbar durch virtuellen RAM) können Nutzer schnell zwischen Apps wechseln und verzögerungsfrei arbeiten.67W SUPERVOOC Schnellladung mit 5.000 mAh Akku - Der große Akku in Kombination mit der Schnellladefunktion liefert bis zu einen ganzen Tag Akkulaufzeit in nur 30 Minuten Ladezeit. Zusätzlich sorgt die Battery Health Engine für eine längere Lebensdauer des Akkus.Großes 6,72 Zoll LCD-Display mit 120 Hz Bildwiederholrate - Das Smartph437,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OnePlus Mobiltelefon, 8GB RAM, 128GB , SIM-freies Smartphone, Dreifach-Kamera Smartphone 17,00 cm/ 6.7 Zoll 128 GB Speicherplatz, Handy, SmartphoneLeistungsstarker Snapdragon 8+ Gen 1 Prozessor - Mit acht Kernen und einer Taktfrequenz von bis zu 3,2 GHz bietet das OnePlus 10T 5G eine extrem hohe Rechenleistung. Anwendungen, Spiele und Multitasking laufen reibungslos und ohne Verzögerungen, wodurch dieses Smartphone eine zukunftssichere Wahl ist.Schnelllade-Technologie mit 150W Ladeleistung - Der 4.800 mAh Akku kann innerhalb kürzester Zeit vollständig geladen werden. Schon wenige Minuten am Ladegerät reichen aus, um das Gerät stundenlang zu nutzen.Brillantes 6,7 Zoll Fluid AMOLED Display mit 120Hz - Mit einer Auflösung von 2412 × 1080 Pixeln und einer Bildwiederholrate von 120Hz bietet das Display gestochen scharfe Inhalte, lebendige Farben und eine flüssige Darstellung, die ideal für Filme, Spiele und Arbeit ist.Hochwertiges Dreifach-Kamera-System mit 50 MP Hauptsensor - Ausgestattet mit Ultraweitwinkel- und Makroobjektiv sowie optischer und elektronischer Bildstabilisierung entstehen klare, detailreiche Aufnahmen auch bei schle947,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
-
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
Ähnliche Suchbegriffe für Eigenrisiko
-
Test-Telefon 52062073 Tempo Communications TM-500i TelekommunikationErgonomisch geformtes Testtelefon für die Installation und Unterhaltung von Sprach-Service auf Analogleitungen. Das Gerät arbeitet ohne Batterie (Versorgung über die Telefonleitung) mit einem Hochimpedanz-Monitor, der Daten- und DSL-sicher ist. Polaritätstest, Schnellwahl und Impulswahl gehören zum Leistungsumfang. Durch den mitgelieferten Kopfhörer ist Freisprechen möglich. Das TM-500 bietet Sicherheit durch Überspannungs- und Überstromanzeige.186,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Test-Telefon 52063087 Tempo Communications TM-700i TelekommunikationDas TM-700 dient Technikern bei der Installation und Unterhaltung von analogen Leitungen für Sprachservice. Es ist DSL-kompatibel im Monitor- wie im Sprachbetrieb. Die LCD-Anzeige vereinfacht das Ablesen von Polarität, Spannung, Strom und Wählfrequenzen und zeigt letzte Rufnummern und die Nummern für die Schnellwahl an. Für einen sicheren Betrieb wird Überspannung und Überstrom angezeigt. Weitere Extras sind der Intercom-Modus (Gegensprechen), eingebauter Tongenerator für die Leitungsidentifizierung und DTMF-Detektion und Messung. Durch den mitgelieferten Kopfhörer ist Freisprechen möglich.293,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
-
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.